آژانس رتبهبندی اعتباری آفریقا آغاز به کار کرد
اتحادیه آفریقا در ۷ اکتبر در ابوجای نیجریه، آژانس رتبهبندی اعتباری آفریقا را بهطور رسمی راهاندازی کرد؛ نهادی مستقر در موریس که نخستین رتبهبندیهای دولتی آن تا پایان ماه مارس منتشر میشود.
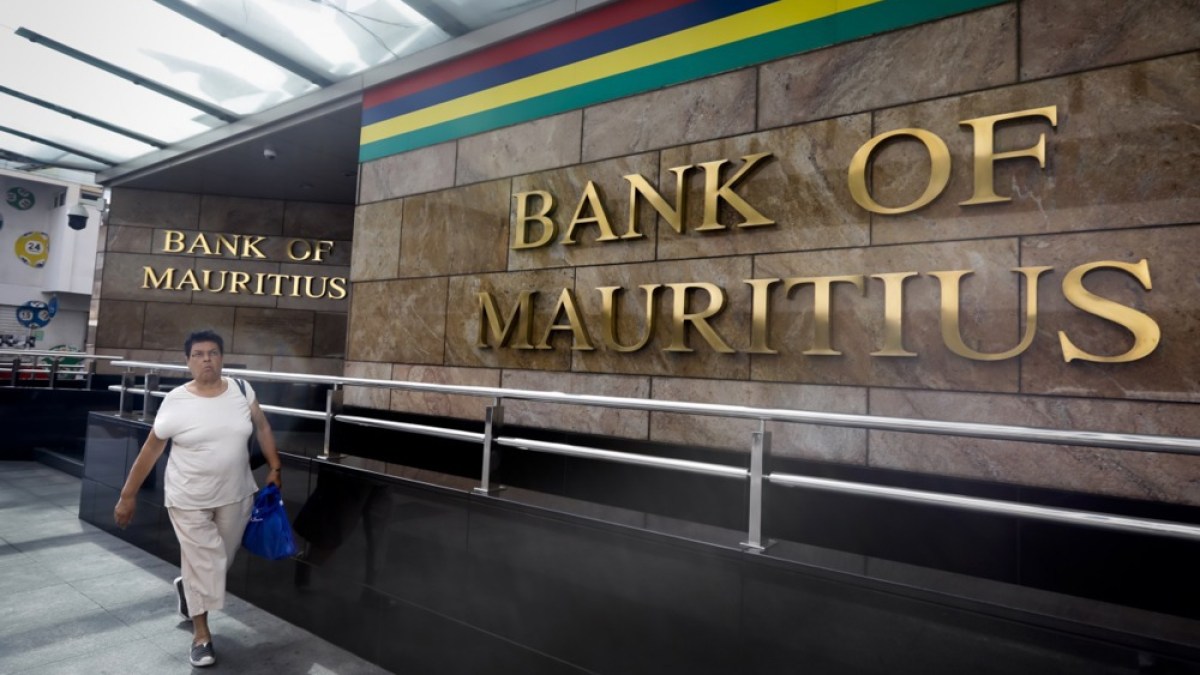
به گزارش تبریز فوری به نقل از الجزیره، اتحادیه آفریقا در ۷ اکتبر در ابوجا، نیجریه، آژانس رتبهبندی اعتباری آفریقا (AfCRA) را بهطور رسمی راهاندازی کرد و به این ترتیب طرحی را به نتیجه رساند که نخستین بار در سال ۲۰۱۷ از سوی رهبران آفریقایی تایید شده بود.
این آژانس که مقر آن در پورتلوئیس، موریس قرار دارد، قرار است ارزیابیهای مستقلی از دولتهای آفریقایی و وامگیرندگان شرکتی ارائه دهد و با تکیه بر دادهها و تخصص محلی، رتبهبندیهای نهادهای بینالمللی را تکمیل کند. نخستین رتبهبندیهای دولتی آن تا پایان ماه مارس انتظار میرود. به گزارش الجزیره (Al Jazeera)، مدیرعامل موقت آن، سیفیسو فالالا، میگوید این آژانس هماکنون با ۱۵ دولت آفریقایی در حال گفتوگوست و پژوهشهایی در کشورهایی از جمله موریس، کنیا، توگو، سیشل و بوروندی برنامهریزی شده است.
مبنای اقتصادی و هزینه ادراک بازارها
یکی از مبناهای ایجاد این آژانس، هزینهای است که نحوه ادراک اقتصادهای آفریقایی از سوی بازارهای مالی ایجاد میکند. مطالعهای از سوی برنامه توسعه سازمان ملل متحد در سال ۲۰۲۳ برآورد کرد که سوگیریها در رتبهبندی اعتباری دولتی، ۷۴٫۵ میلیارد دلار برای کشورهای آفریقایی از طریق پرداختهای بهره بیش از حد و وامهای از دسترفته هزینه داشته است.
دولتهای آفریقایی مدتهاست استدلال میکنند که روشهای رتبهبندی بینالمللی ساختارها و شرایط اقتصادی این قاره را بهطور کافی در نظر نمیگیرد.
نهادهای بزرگ بینالمللی، مودیز، اساندپی گلوبال ریتینگز و فیچ ریتینگز، این نظر را که ارزیابیهای آنها بهطور نظاممند به زیان وامگیرندگان آفریقایی است، رد کردهاند. در نشستی در چتم هاوس در ماه ژوئن، ماری دیرون از مودیز گفت تحلیل این نهاد از چهار دهه داده جهانی نکول دولتی نشان میدهد کشورهای آفریقایی با یک رتبه مشخص، بهطور کلی همان احتمال نکول وامگیرندگان دارای رتبه مشابه در مناطق دیگر را داشتهاند.
به گفته او، برای نمونه، یک دولت دارای رتبه B بدون توجه به آفریقایی بودن یا نبودن، احتمال نکول یکساله حدود ۵ درصد داشته است.
دقت به جای تفاوت و اولویت واقعیتهای اقتصادی
چالش AfCRA تنها تولید رتبههای متفاوت نخواهد بود، بلکه باید نشان دهد ارزیابیهایش جامعتر، شفافتر و در پیشبینی ریسک اعتباری واقعی دقیقتر است. اعتبار آن در نهایت به شواهد پشت نتیجهگیریهایش بستگی خواهد داشت، از جمله زمانی که آن نتیجهگیریها به نفع وامگیرندگان آفریقایی نباشد.
فالالا میگوید اولویت آژانس این است که ارزیابیها واقعیتهای اقتصادی کشورهای آفریقایی را بهتر منعکس کند. او گفت: «تعداد قابل توجهی از کشورهای آفریقایی با وجود نداشتن هیچ سابقهای از نکول دولتی، دارای رتبههای اعتباری در سطح سفتهبازی هستند. این موضوع پرسشهای مشروعی را درباره اینکه آیا مدلهای رایج واقعیتهای اقتصادی آفریقا را بهطور کافی در بر میگیرند، مطرح میکند. ما باور داریم چارچوب تحلیلی ما میتواند به بازنگری سازنده این فرضها کمک کند و کل صنعت را تشویق کند بررسی کند که آیا شاخصهای مورد استفاده برای تعیین اعتبار همچنان مرتبط، متناسب و بهاندازه کافی پیشبینیکننده ریسک واقعی نکول هستند یا نه.»
فالالا گفت این آژانس به دنبال رتبههای مطلوبتر برای وامگیرندگان آفریقایی نیست، بلکه از طریق تعامل با آژانسهای معتبر رتبهبندی به دنبال دقت بیشتر است. او گفت: «هدف ما ساخت رتبههای بهتر برای آفریقا نیست، بلکه تولید رتبههای دقیقتر از آفریقا در همکاری با آژانسهای معتبر رتبهبندی است. مهمتر اینکه، باور داریم AfCRA قویتر به صنعت رتبهبندی اعتباری قویتر در مجموع کمک خواهد کرد.»
این تمایز برای اعتبار آژانس حیاتی خواهد بود. نهادی که تا حدی در واکنش به نارضایتی از رتبهبندیهای موجود ایجاد شده، باید نشان دهد ارزیابیهایش مستقل از فشار سیاسی و منافع دولتها و شرکتهایی است که آنها را ارزیابی میکند.
فالالا تردیدهای موجود درباره این صنعت را پذیرفت و گفت AfCRA فرصتی برای بازسازی اعتماد از طریق شفافیت و استقلال تحلیلی دارد. او گفت این آژانس به دنبال رویارویی با ارائهدهندگان معتبر رتبهبندی نیست، بلکه زمینه قابل توجهی برای همکاری و یادگیری متقابل میبیند.
پوشش گستردهتر، دادههای محلی و آزمون استقلال
فراتر از رتبهبندیهای دولتی، AfCRA قصد دارد شرکتها، شهرداریها، بانکها و بدهیهای ارزی محلی را ارزیابی کند. این پوشش گستردهتر میتواند خلأهای اطلاعاتی درباره وامگیرندگانی را که توجه محدودی از سوی نهادهای بینالمللی دریافت میکنند، پوشش دهد و در عین حال ارزیابیهای بیشتری از ریسک اعتباری در اختیار سرمایهگذاران داخلی قرار دهد.
صندوقهای بازنشستگی، بانکها و دیگر سرمایهگذاران نهادی آفریقایی برای ارزیابی وامگیرندگان داخلی و تخصیص سرمایه به اطلاعات قابل اتکا نیاز دارند. پوشش جامعتر با پشتیبانی دادههای محلی قویتر میتواند به کاهش شکافهای اطلاعاتی و حمایت از توسعه بازارهای سرمایه داخلی کمک کند.
با این حال، رتبهبندیهای بیشتر بهطور خودکار به استقراض ارزانتر منجر نخواهد شد. اثر آنها به این بستگی خواهد داشت که آیا سرمایهگذاران این ارزیابیها را معتبر و در تصمیمگیری سرمایهگذاری مفید بدانند.
عبدالسلام موآزو، اقتصاددان خبره همکار در موسسه اقتصاددانان خبره نیجریه، گفت اطلاعات محدود درباره وامگیرندگان آفریقایی به عدم قطعیتی دامن زده که سرمایهگذاران در تصمیمهای وامدهی لحاظ میکنند. او گفت: «دولتها و شرکتهای آفریقایی اغلب بیش از آنچه رتبهشان نشان میدهد برای استقراض هزینه میپردازند، تا حدی چون سرمایهگذاران شناخت بسیار کمی از آنها دارند و هزینه عدم قطعیت را لحاظ میکنند. نهادهای بزرگ تحلیلگران کمی در محل دارند و بخش زیادی از اقتصاد آفریقا از طریق تجارت غیررسمی، پول موبایلی و مالیه اجتماعمحور میچرخد که اندازهگیری آن از بیرون دشوار است. یک نهاد آفریقایی میتواند دانش محلی را وارد رتبهبندی اعتباری کند و به ساخت دادههای missing امروزی کمک کند، که دلیل کمتری برای سرمایهگذاران باقی میگذارد تا برای حدس و گمان هزینه بگیرند.»
این استدلال به مشکلی گستردهتر اشاره دارد: دسترسی و کیفیت دادههای اقتصادی میتواند نحوه ارزیابی اعتبار را شکل دهد. برای نمونه، فعالیت اقتصادی غیررسمی همیشه در شاخصهای متعارف بهطور کافی ثبت نمیشود، هرچند سهم قابل توجهی در معیشت و فعالیت اقتصادی در سراسر این قاره دارد.
روششناسی بخش دیگری از این بحث است. رویکردهای متفاوت به ارزیابی ریسک دولتی میتواند به نتیجهگیریهای متفاوت درباره توان و تمایل یک کشور برای ایفای تعهدات مالیاش منجر شود. بنابراین AfCRA باید بهروشنی توضیح دهد مدلهایش چگونه عواملی را لحاظ میکنند که ممکن است در ارزیابیهای موجود نادیده گرفته شده یا بهاندازه کافی منعکس نشده باشند.
دایو اوبیسان، فعال بازار مالی، گفت کشورهای آفریقایی به روشهای رتبهبندی نیاز دارند که شرایط اقتصادی و دسترسی آنها به سرمایه را بهتر منعکس کند. او گفت: «پرسش مهم این است که آفریقا چگونه اطمینان حاصل میکند ویژگیهای خاص آن در تعیین ادراک از آن بهعنوان یک دولت و دسترسی آن به سرمایه بسیار مورد نیاز، که بر این ادراک سوار است، لحاظ میشود؟»
او گفت یک نهاد رتبهبندی آفریقایی میتواند از طریق حضور در سراسر قاره، دادههای بهبودیافته و روشهایی که رویکردهای موجود را تکمیل میکند، درک بیشتری از این شرایط به همراه آورد. او گفت: «ارزش پیشنهادی ایجاد یک آژانس رتبهبندی اعتباری متمرکز بر آفریقا بر دادههای محلی غنیتر، بینش زمینهای، پوشش گستردهتر و حمایت از بازارهای داخلی متمرکز است.»
اما دانش محلی بهتنهایی کافی نخواهد بود. AfCRA همچنین باید نشان دهد روششناسی آن دقیق، سازگار و شفاف است و رتبههای آن میتواند در برابر بررسی موشکافانه سرمایهگذاران خارج از این قاره تاب بیاورد.
ترتیبات مالکیت و تامین مالی آن نیز مهم خواهد بود. این آژانس خود را دارای مالکیت خصوصی و خودگردان مالی توصیف میکند، در حالی که ارزیابیهای دولتی برنامهریزیشده آن بهصورت درخواستی عمل خواهد کرد، به این معنا که دولتها هزینه رتبهبندی را میپردازند و دسترسی به مقامها و اطلاعات مالی را فراهم میکنند.
این مدلی است که نهادهای معتبر رتبهبندی نیز از آن استفاده میکنند، اما پادمانها در برابر تضاد منافع را بهویژه مهم میکند. اتحادیه آفریقا میگوید دولتها نمیتوانند سهام AfCRA را در اختیار داشته باشند، اما این آژانس همچنان باید نشان دهد روابط تجاری با وامگیرندگانی که ارزیابی میکند نمیتواند بر تصمیمهای تحلیلی آن اثر بگذارد.
در نهایت، اعتبار AfCRA با شمار کشورهای آفریقایی که رتبهبندی میکند یا میزان تفاوت ارزیابیهایش با مودیز، اساندپی و فیچ تعیین نخواهد شد. این اعتبار به این بستگی خواهد داشت که آیا سرمایهگذاران به تحلیلهای آن اعتماد میکنند، آیا روششناسی آن در برابر بررسیها تاب میآورد و مهمتر از همه، آیا میتواند در زمانی که یافتههایش از نظر سیاسی ناخوشایند است، مستقل بماند.
آزمون تعیینکننده آن ممکن است زمانی فرا برسد که یک دولت آفریقایی یک ارزیابی نامطلوب را رد کند و آژانس از تغییر آن خودداری کند. به گفته فالالا: «آنچه AfCRA را تقویت میکند باید در نهایت اعتبار کل صنعت رتبهبندی اعتباری را تقویت کند. آفریقا به ارزیابیهای معتبرتر نیاز دارد، نه روایتهای رقیب.»
منبع: www.aljazeera.com
وعده وزیر اقتصاد برای کاهش تورم و بهبود تجارت